Esonero dal bilancio di sostenibilità: chi rientra e quali dati ESG chiederanno i clienti
Il D.L. 193/2026 esonera dal bilancio di sostenibilità chi non supera 1.000 dipendenti o 450 milioni di ricavi. Soglie, date e richieste ESG.
Di Matteo Silei, consulente e socio amministratore
Pubblicata il 17 novembre 2026 · 3 min di lettura
In breve
Il D.L. 23 ottobre 2026, n. 193 toglie l'obbligo del bilancio di sostenibilità per il 2026 e il 2027 alle imprese che non superano 1.000 dipendenti medi o 450 milioni di euro di ricavi netti. Il decreto è in vigore dal 24 ottobre.
Clienti, banche e capofiliera continuano a mandare questionari ESG ai fornitori, esonerati compresi. Per rispondere servono gli stessi dati di un report, raccolti con ordine.
Le soglie
L'articolo 10 del decreto aggiunge il comma 3-bis all'articolo 17 del D.Lgs. 125/2024, la legge italiana che recepisce la direttiva CSRD. Per gli esercizi che iniziano tra il 1° gennaio 2026 e il 31 dicembre 2027 l'obbligo resta alle imprese che superano entrambe le soglie: 1.000 dipendenti medi e 450 milioni di euro di ricavi netti, su base individuale o consolidata.
Un'azienda con 1.200 dipendenti e 300 milioni di ricavi è esonerata, e lo è anche una con 400 dipendenti e 600 milioni.
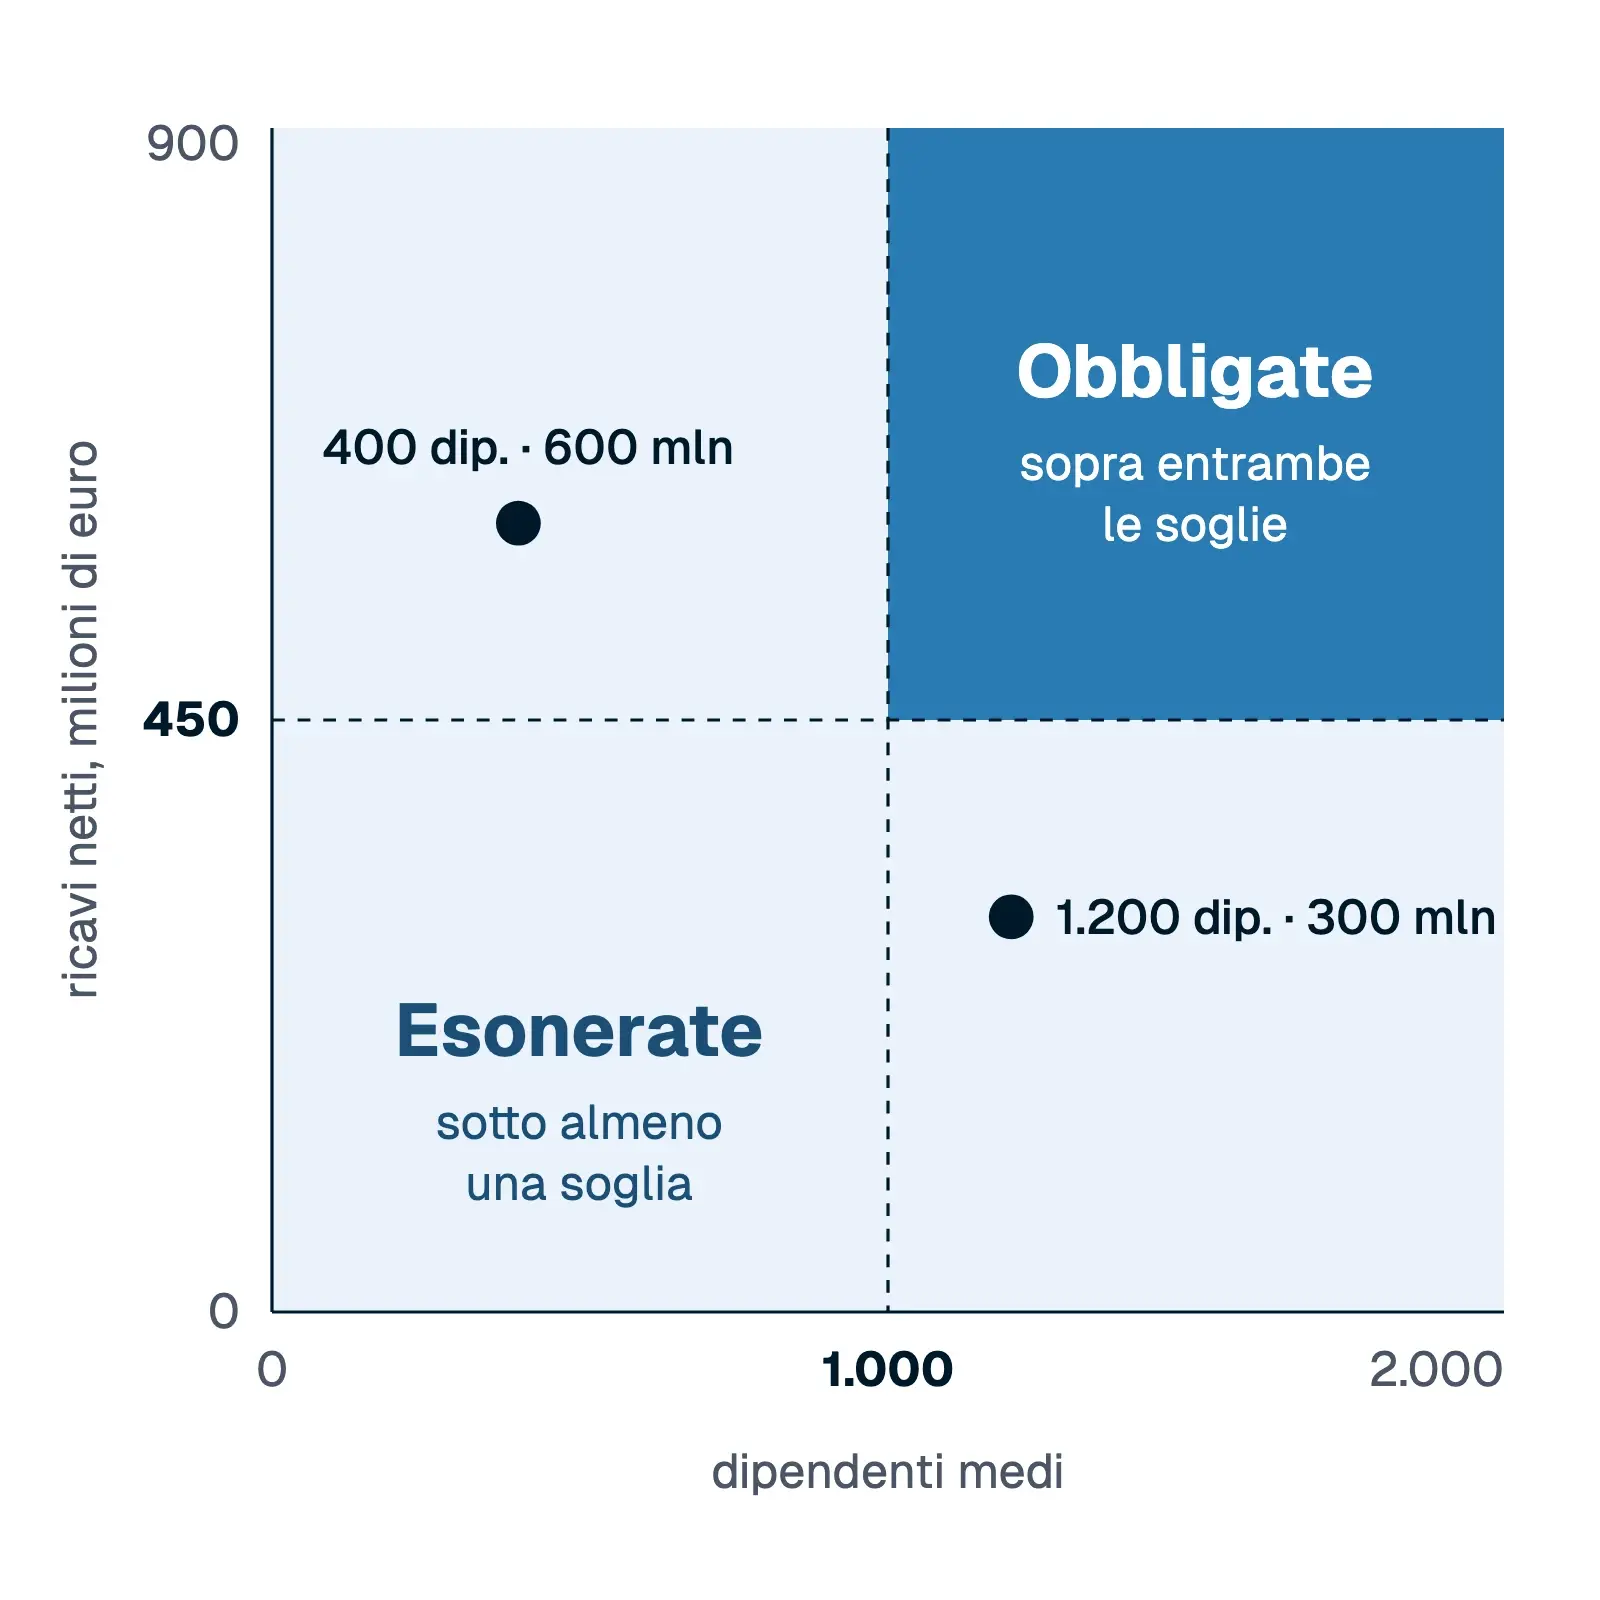
Per l'esercizio 2025 valgono gli obblighi di prima.
Le date
- 26 febbraio 2026: la Gazzetta ufficiale dell'Unione europea pubblica la direttiva (UE) 2026/470, detta Omnibus I, con le stesse soglie.
- 24 ottobre 2026: il D.L. 193/2026 entra in vigore.
- 22 dicembre 2026: il Parlamento deve convertire il decreto in legge e in quella sede può modificarlo.
- 19 marzo 2027: gli Stati membri devono recepire la direttiva Omnibus I.
Se la vostra azienda è vicina a una delle soglie, leggete il testo della legge di conversione prima di considerarvi esonerati.
Le richieste di clienti, banche e gare
La banca, quando valuta un finanziamento, chiede consumi di energia, emissioni e dati sul personale. Un cliente grande che pubblica il bilancio di sostenibilità chiede gli stessi dati ai fornitori, perché gli servono per il suo. Molti capitolati di gara assegnano punti a chi documenta impegni ambientali e sociali.
La direttiva Omnibus I limita i dati che un cliente obbligato può pretendere da un fornitore che non supera i 1.000 dipendenti.
Il limite è lo standard volontario europeo per le PMI, chiamato VSME: il cliente può chiedervi i dati previsti da quello standard e niente di più.
I primi passi
- Controllate le soglie sull'ultimo bilancio approvato: ricavi netti e dipendenti medi, individuali e consolidati.
- Mettete in un elenco le richieste ESG arrivate nell'ultimo anno, dai questionari dei clienti alle piattaforme di valutazione dei fornitori, con i dati chiesti e le scadenze.
- Valutate un report volontario secondo lo standard VSME. Chiede meno dati degli standard obbligatori e lo potete allegare ai questionari invece di ripartire da zero ogni volta.
Prima di scrivere il report decidete chi raccoglie i dati, dove li archivia e chi li controlla prima dell'invio.
I dati che avete già nei sistemi ISO
Se l'azienda ha un sistema di gestione certificato, molti dati del report VSME sono già nelle sue registrazioni. Con la ISO 14001 tenete sotto controllo consumi, rifiuti ed emissioni, con la ISO 45001 infortuni e indicatori di sicurezza. La SA8000 e la UNI/PdR 125 coprono condizioni di lavoro, formazione e parità di genere.
Integra prepara il report volontario partendo da queste registrazioni, in proporzione alle dimensioni dell'azienda.
Domande frequenti
La mia azienda ha 300 dipendenti. Deve fare il bilancio di sostenibilità per il 2026?
No. Con il D.L. 193/2026, per gli esercizi 2026 e 2027 l'obbligo resta solo alle imprese che superano sia 1.000 dipendenti medi sia 450 milioni di euro di ricavi netti. Restano valide le richieste di dati che arrivano da clienti, banche e capofiliera.
L'esonero vale anche per il bilancio di sostenibilità del 2025?
No. L'esonero riguarda gli esercizi che iniziano tra il 1° gennaio 2026 e il 31 dicembre 2027. Per il 2025 restano gli obblighi già previsti.
Che cos'è lo standard VSME?
È lo standard europeo volontario per il report di sostenibilità delle PMI. Chiede meno dati degli standard obbligatori e serve a rispondere con un solo documento alle richieste di clienti e banche.